Aujourd’hui nous allons aborder un thème qui devrait intéresser particulièrement le chef d’entreprise
Comment optimiser sa relation avec son banquier ?
FINALEMENT, QU’EST-CE QU’UNE BANQUE ?
L’idée que l’on se fait de l’établissement bancaire est souvent fausse. Une banque est une entreprise qui gère les dépôts et collecte l’épargne des clients, accorde des prêts et offre des services financiers. La croyance selon laquelle une banque pourrait être un partenaire est une erreur.
Si l’une de ses fonctions est de financer les investissements et le cycle d’exploitation ou les décalages de trésorerie, elle ne finance ni le risque, ni l’apport en fonds propres, ni le besoin de fonds de roulement.
Le rôle de la banque est de prêter de l’argent, de rentrer dans ses fonds, de fournir des services complémentaires au crédit et donc, d’être un véritable « fournisseur » de l’entreprise.
QUE RAPPORTE L’ENTREPRISE AUX BANQUIERS ?
Le Produit Net Bancaire (PNB) est en quelque sorte le chiffre d’affaires de la banque, ce que les clients lui rapportent.
A noter que la source principale de revenus de la banque aujourd’hui n’est plus les intérêts des prêts, mais les commissions sur les mouvements et services.
Compte tenu de ces éléments l’objectif du banquier est d’estimer la potentielle solvabilité de l’entreprise, le risque qu’elle peut représenter et les produits et services qu’elle serait à même de lui « vendre ».
Dès lors elle va chercher à apprécier son interlocuteur à travers son entreprise mais pas uniquement.
Elle dispose pour cela de deux points importants :
- La note interne calculée sur différents critères tels que le secteur d’activité, les éléments bilantiels, le fonctionnement du compte, etc.…
- La côte FIBEN, attribuée par la Banque de France ou l’IEDOM pour les outres mer.
Celle-ci comporte 2 niveaux de notation, l’une sur l’entreprise et l’autre sur le dirigeant.
Ces notations, sont amenées à fluctuer dans le temps mais restent la boussole du banquier.
Ces précisions posées, la question est de savoir comment assurer une relation pérenne et efficace avec son banquier.
Le préalable reste la relation de confiance incontournable entre le gestionnaire et le dirigeant et ce, quel que soit l’établissement bancaire.
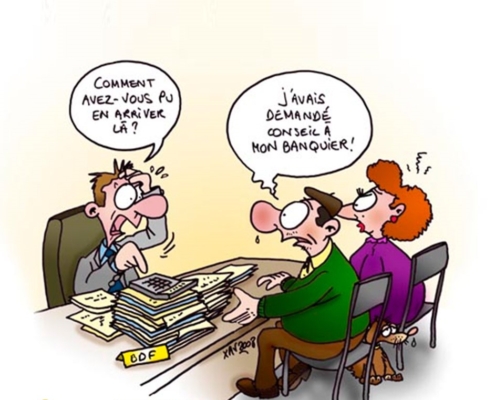
Même si la note de l’entreprise est très importante pour le banquier, la sincérité des rapports qu’il entretient avec le dirigeant reste cependant primordiale. C’est au chef d’entreprise de construire cette relation de confiance.
LES REGLES D’OR
RENCONTRER SON GESTIONNAIRE, OUI MAIS UTILEMENT
Ne prendre rendez-vous que pour des questions concrètes, parfaitement évaluées et maîtrisées. Multiplier les appels, les demandes d’entretiens peut s’avérer contre-productif et instiller un doute dans l’esprit de la banque sur la capacité du chef d’entreprise à assurer seul la gestion de son business.
Même si l’idée de devoir assurer de façon indépendante de plus en plus de tâches peut encore en rebuter certains, il s’agit davantage d’apprécier ce que les outils mis à disposition peuvent offrir en autonomie.
ANTICIPER
Cela signifie qu’informer son banquier sur la situation financière de l’entreprise au moins une fois par an par la communication du bilan, et le prévenir en amont, par exemple, d’un potentiel incident de trésorerie.
Cette attitude est rassurante : elle démontre des qualités de gestionnaire du chef d’entreprise et une aptitude à prévoir.
Cette règle vaut également pour les besoins de financement : anticiper un besoin de financement, c’est déjà augmenter sa chance de l’obtenir.
Cela signifie également de lever des fonds quand l’entreprise n’en a pas encore besoin ou solliciter le banquier quand l’entreprise se porte bien.
Pour cela, il faut être acteur de sa gestion et pilote de son entreprise.
Dans tous les cas de figure, il est donc indispensable d’avoir de bons outils de suivi et de gestion.
UNE AUTRE NECESSITE : ETRE CREDIBLE ET JOUER LA TRANSPARENCE
Tenir les engagements pris, cela signifie qu’il vaut mieux être un peu pessimiste et tenir les engagements, plutôt qu’un peu trop optimiste et ne pas les tenir.
Inutile de chercher à enjoliver une situation que l’on sait sensible.
Le banquier est un professionnel et appréciera au contraire un discours franc, surtout, et c’est essentiel, si vous amenez une solution réaliste qu’il sera à même de valider voire de faciliter.
Là encore vous démontrez vos qualités de chef d’entreprise au fait de son business et de sa gestion au quotidien.
SAVOIR NEGOCIER
Négocier avec son banquier n’est pas interdit et même plutôt recommandé, il est là encore la démonstration des capacités de gestionnaire du chef d’entreprise soucieux de maitriser ses coûts.
Il s’agit de trouver un accord centré entre deux interlocuteurs, dans un temps limité.
C’est une politique de donnant donnant.
On peut par exemple : négocier des commissions TPE contre l’assurance de l’exclusivité des flux entrants.
En conclusion,
La clé d’une relation réussie avec son gestionnaire de compte tient davantage d’un rapport qualitatif avec son interlocuteur qu’à l’établissement en lui-même.
Vous l’aurez compris, cet incontournable passe par une parfaite connaissance de son business, une gestion optimale et des objectifs maîtrisés.
Notre cabinet dispose d’une expertise et d’outils à même de vous permettre d’assurer au mieux ces impératifs et de vous accompagner dans le démarrage et/ou le développement de votre entreprise.